CASE STUDY

ESTUDO DE CASO · EMPREENDEDORISMO

Da fricção
à escala.

Como o Nubank transformou uma dor cotidiana em uma plataforma financeira com 139 milhões de clientes.

Princípios de Empreendedorismo 2026
QR code para acessar a apresentação ENTRE NA EXPERIÊNCIAAponte a câmera e acompanhe

DADOS DO GRUPO

Cinco olhares.
Uma narrativa.

LÍDERPedro DATA15/10/2026
Nicole
01

Nicole

10543553

02

Maria

10740685

Luís
03

Luís

10723560

Pedro
04

Pedro

10437298

Emanuela
05

Emanuela

10428527

01 · TESE CENTRAL

Uma startup vence quando muda a equação do setor.

O Nubank conectou uma dor intensa, uma mudança tecnológica e um modelo operacional mais leve.

01

Dor evidente

Burocracia, tarifas pouco transparentes e uma experiência desenhada para o banco.

02

Timing tecnológico

Smartphones tornaram possível distribuir, atender e operar sem agências.

03

Execução obsessiva

Produto simples, marca memorável, dados e eficiência em escala.

02 · O PROBLEMA

Em 2013, o atrito fazia parte do produto.

PARTICIPAÇÃO DOS 5 MAIORES BANCOS NOS ATIVOS
77% Brasil · 2012
Fonte: Banco Central do Brasil / BIS [1]

Tempo

Filas, papelada e processos lentos.

↯

Assimetria

Tarifas e decisões difíceis de entender.

▦

Estrutura

Agências e sistemas legados elevavam o custo.

INSIGHT A oportunidade não era digitalizar a burocracia — era redesenhar a experiência a partir do cliente.

03 · A FUNDAÇÃO

Três competências.
Uma tese improvável.

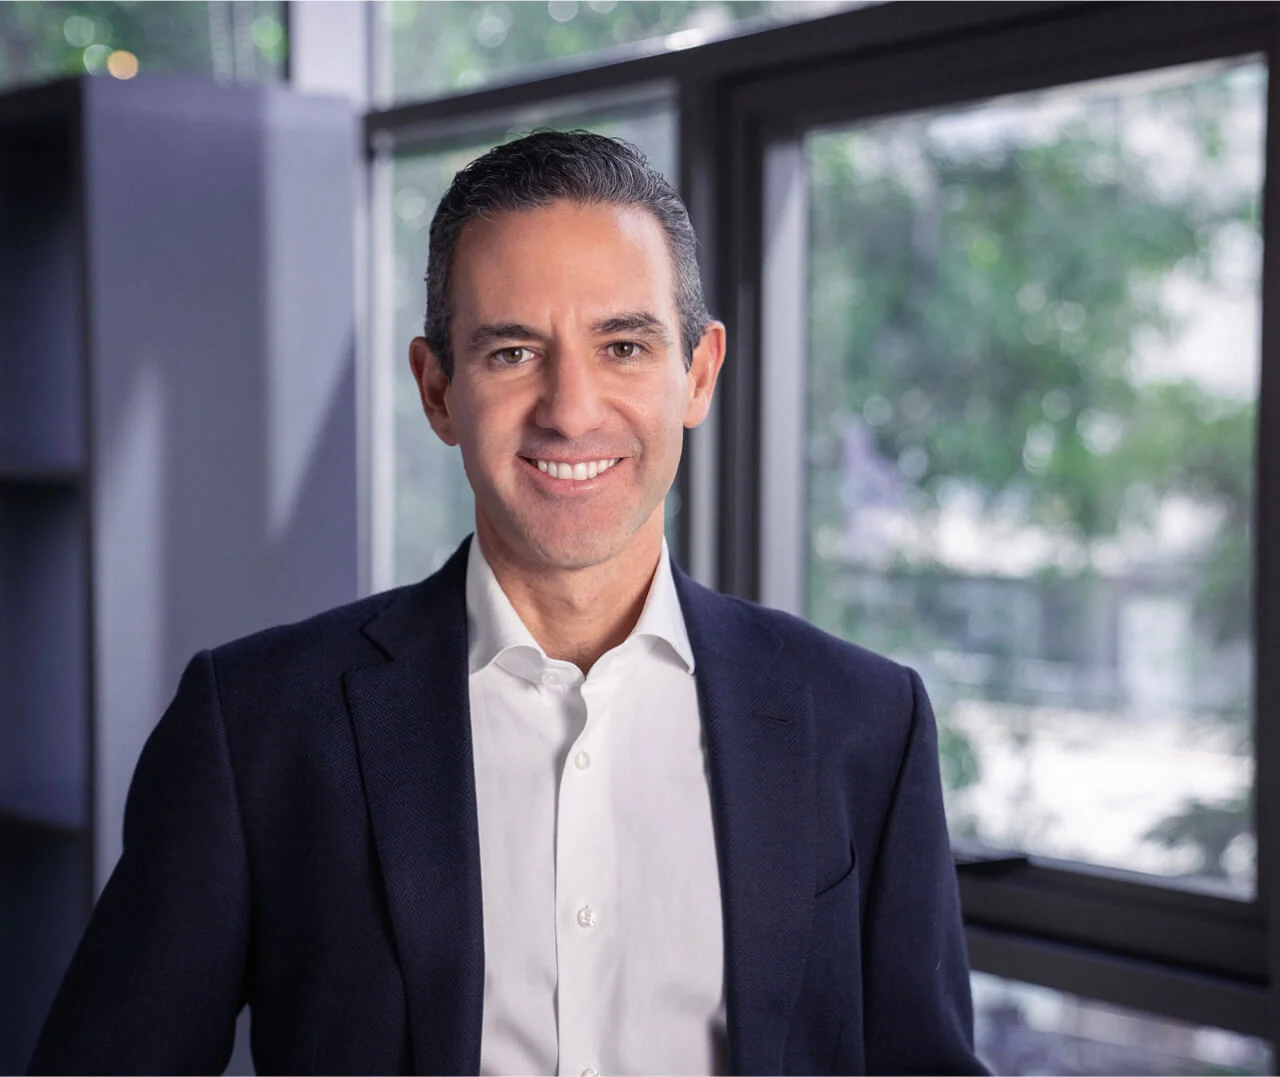
David Vélez recrutou Cristina Junqueira e Edward Wible para combinar visão de mercado, produto e engenharia.

David Vélez

David Vélez

Visão empreendedora
e capital

Cristina Junqueira

Cristina Junqueira

Mercado, produto
e marca

Edward Wible

Edward Wible

Engenharia
e plataforma

“

O smartphone era uma mudança de paradigma — e o consumidor estava pronto para uma alternativa.

síntese da reflexão de David Vélez sobre os 10 anos do Nubank [2]
04 · TRAJETÓRIA

Do cartão roxo à plataforma latino-americana.

13 anos de construção
em quatro movimentos.

2013–14

Fundar

Empresa criada em 2013; cartão sem anuidade lançado em 2014.

2016–18

Validar

1 milhão de clientes e expansão além do cartão.

2019–21

Expandir

México em 2019, Colômbia em 2021 e abertura de capital.

2024–26

Escalar

100 milhões de clientes globais em 2024; 139 milhões no 2T26.

Marcos históricos: comunicados oficiais do Nubank [2] [3]

05 · MISSÃO, VISÃO & VALORES

A cultura funciona como sistema operacional.

Antes de escalar produtos, o Nubank codificou como queria decidir, contratar e atender.

MISSÃO OFICIAL

Combater a complexidade para empoderar pessoas.

VISÃO ESTRATÉGICA · SÍNTESE DO GRUPO

Ser a plataforma financeira digital mais amada e eficiente do mundo.

Clientes fanáticosDesafiar o status quoSenso de donoTimes fortes e diversosEficiência inteligente

Missão e valores divulgados pelo Nu; a visão é uma síntese acadêmica da estratégia. [4]

06 · MODELO DE NEGÓCIO

O produto é simples.
O sistema é sofisticado.

Uma plataforma de baixo custo transforma uso em dados, dados em decisões e boas decisões em mais valor por cliente.

FLYWHEEL
1Experiência
simples
2Aquisição
orgânica
3Mais uso
e dados
4Crédito e oferta
mais precisos
5Receita por
cliente

07 · MONETIZAÇÃO

Três motores.
Uma base engajada.

No 2T26, a contribuição para o lucro bruto estava distribuída entre crédito, tarifas e float.

08 · ESTRATÉGIA

Crescer em três direções — sem perder o centro.

2T26 · PROVA DE ESCALA
01

Aprofundar o Brasil

Ser banco principal, avançar em alta renda e concentrar mais produtos por cliente.

Core → Ultravioleta → Croma
02

Ganhar México e Colômbia

Converter escala de cartões e depósitos em relacionamento bancário completo.

Localizar o playbook, não apenas copiá-lo
03

Escalar inteligência

Aplicar dados e o NuFormer a crédito, atendimento, personalização e crescimento.

Mais precisão por decisão
139 miclientes
83,5%atividade mensal
US$ 1,1 bilucro líquido
33%ROE

Leitura estratégica e indicadores baseados nos resultados oficiais do 2T26. [3]

09 · PRESENÇA GEOGRÁFICA

Uma tese regional.
Execução local.

A expansão segue mercados grandes, concentrados e com espaço para inclusão financeira.

BR ~118 mi

clientes

mercado-base
MX 15,8 mi

clientes

banco lançado em 2026
CO +5 mi

clientes

operação desde 2021

Dados reportados no 2T26. [3]

10 · PRODUTOS & SERVIÇOS

De porta de entrada
a vida financeira inteira.

O cartão conquistou o cliente.
O ecossistema amplia a relação.

01 · DIA A DIA

Conta, Pix & pagamentos

Movimentação, boletos, transferências e Caixinhas.

ENTRAR
02 · CRÉDITO

Cartões & empréstimos

Crédito pessoal, consignado e garantido.

ATIVAR
03 · PATRIMÔNIO

Investimentos

Renda fixa, fundos e soluções de organização.

CRESCER
04 · PROTEÇÃO

Seguros

Vida, celular e coberturas integradas ao app.

PROTEGER
05 · NEGÓCIOS

Conta PJ

Receber, pagar e gerir pequenas empresas.

OPERAR
06 · SEGMENTOS

Ultravioleta & Croma

Experiências para alta renda e Super Core.

APROFUNDAR

Disponibilidade varia por país, perfil e elegibilidade. Síntese do portfólio atual e dos resultados do 2T26. [3]

11 · VANTAGEM COMPETITIVA

O fosso não é o app.
É o ciclo.

01

Marca & confiança

Reduz barreira de adoção em uma categoria sensível.

02

Escala & custo

Operação digital dilui infraestrutura por cliente.

03

Dados & decisão

Histórico transacional melhora crédito e personalização.

04

Ecossistema

Mais produtos aprofundam a relação principal.

Vantagem cumulativa

Cada camada reforça a próxima — e torna a comparação “app contra app” insuficiente.

12 · COMPARAÇÃO COM CONCORRENTES

A disputa não é por um app.
É pela relação principal.

Bancos, fintechs e ecossistemas
convergem para o mesmo cliente.

PLAYERMODELO DOMINANTEFORÇA DE ORIGEMPRESSÃO COMPETITIVA
NuDigital-first financeiroMarca + dados + escalaManter simplicidade ao ampliar portfólio
ItaúBanco universalCapital, canais e amplitudeDigitalização com relacionamento histórico
InterSuper app financeiroEcossistema + marketplaceConveniência em múltiplas categorias
Mercado PagoFintech de ecossistemaComércio + pagamentosDistribuição e frequência transacional

Comparação qualitativa do grupo com base nas páginas institucionais e ofertas públicas de cada empresa; não é ranking.

13 · SUSTENTABILIDADE

ESG como impacto —
e como gestão de risco.

NU IMPACTO
ESG
Paisagem fluvial integrada a fluxos digitais, representando o pilar ambientalE

Ambiental

Operação digital reduz infraestrutura física; política climática incorpora riscos e critérios de exclusão.

Baixo impacto não significa impacto zero.
Pessoas diversas reunidas em torno de um celular, representando inclusão financeiraS

Social

Inclusão financeira, transparência, educação e produtos acessíveis ampliam participação econômica.

Crédito responsável é parte central do impacto.
Arquitetura transparente conectada em rede, representando governança e confiançaG

Governança

Ética, integridade, privacidade, segurança e gestão socioambiental formalizam limites para crescer.

Confiança é infraestrutura de negócio.
LENTE CRÍTICA

O discurso ESG só se sustenta se inclusão, proteção de dados e concessão de crédito forem mensuradas com a mesma disciplina do crescimento.

[5]

14 · TENSÕES E RISCOS

Escalar um banco é escalar responsabilidade.

O próximo capítulo depende menos de provar demanda — e mais de administrar complexidade.

01

Risco de crédito

Crescer carteira sem deteriorar qualidade e confiança.

ALTO
02

Regulação

Licenças, capital e regras diferentes em cada mercado.

MÉDIO–ALTO
03

Internacionalização

Replicar a tese sem presumir que o cliente é igual.

MÉDIO–ALTO
04

Confiança digital

Fraude, segurança, disponibilidade e atendimento.

ALTO

Classificação qualitativa para discussão acadêmica; não representa avaliação oficial da companhia.

15 · CONCLUSÕES & LIÇÕES

O Nubank não venceu por ser um banco no celular.

Venceu ao transformar simplicidade em um sistema de crescimento — e esse sistema precisa continuar confiável enquanto fica mais complexo.

  1. 01

    Comece por uma dor intensa.

    Conveniência marginal raramente muda um setor inteiro.

  2. 02

    Use tecnologia para mudar a estrutura.

    Digitalizar só a interface deixa o custo antigo intacto.

  3. 03

    Conquiste com um produto-âncora.

    O cartão abriu a porta; a plataforma aprofundou a relação.

  4. 04

    Construa marca e cultura como produto.

    A experiência precisa ser coerente em cada contato.

  5. 05

    Escale apenas o que aprende.

    Dados e feedback devem melhorar a próxima decisão.

16 · VÍDEO

A história,
por quem começou.

David Vélez, Cristina Junqueira e Edward Wible contam a origem do Nubank.

TRECHO SUGERIDO00:00 → 04:454 min 45 s · dentro do limite da atividade

FONTES & METODOLOGIA

Dados para ir além.

Fontes primárias consultadas e versão-base editável.

01

Banco Central do Brasil

Relatório de Economia Bancária — série de concentração dos cinco maiores bancos.

Acessar fonte ↗
02

Nu · História

Reflexão de David Vélez sobre a fundação, os cofundadores e a tese inicial.

Acessar fonte ↗
03

Nu · Resultados 2T26

Clientes, receita, lucro, ROE, atividade, países e composição do lucro bruto.

Acessar fonte ↗
04

Nu · Cultura

Missão, foco no cliente e os cinco valores que orientam a organização.

Acessar fonte ↗
05

Nu · ESG & Governança

PRSAC, ética, integridade, inclusão e gestão de riscos socioambientais.

Acessar fonte ↗
06

Nu · Vídeo oficial

“A história do Nubank”, com os três fundadores; trecho de 4 min 45 s.

Assistir ↗

Consulta em 15 out. 2026. Valores em dólares americanos; análises estratégicas são interpretações acadêmicas. Comparação qualitativa: páginas oficiais de Itaú ↗, Inter ↗ e Mercado Pago ↗. Marca: press kit Nu ↗. Fotos da equipe fornecidas pelos integrantes; retratos dos fundadores creditados na versão anterior e preservados para uso acadêmico.

CONCLUSÃO

O Nubank não venceu por ser
um banco no celular.

Venceu ao transformar simplicidade em um sistema de crescimento.

PARA DISCUTIR Qual parte dessa vantagem será mais difícil preservar na próxima década?